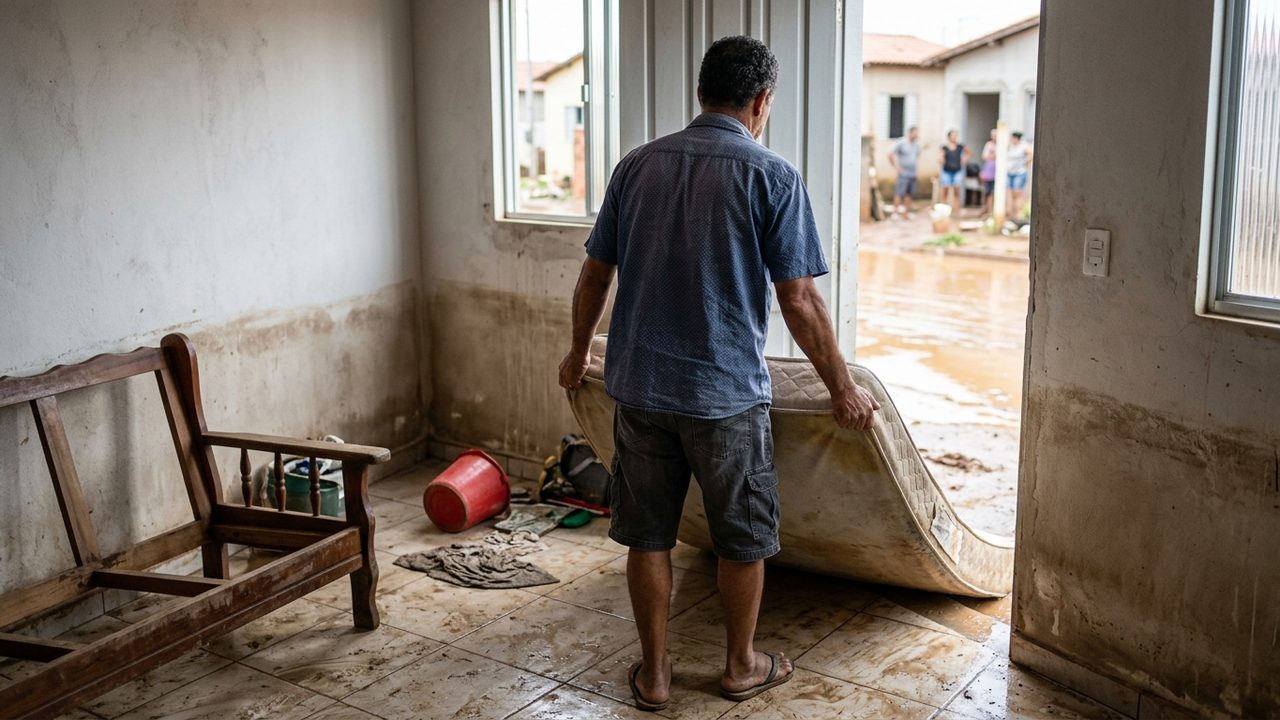
Atualizado em 15/09/2026. O Jardim Pantanal, na zona leste de São Paulo, chegou nesta terça-feira (15) ao quarto dia seguido de ruas alagadas, com água dentro das casas e moradores contando que perderam cama, guarda-roupa e roupas, segundo reportagem do g1. A escola estadual mais próxima virou abrigo. Quem teve a casa invadida pela água quer saber três coisas: se a prefeitura paga o prejuízo, se o seguro cobre e se existe algum desconto de imposto. Existe resposta para as três, e a mais esquecida é a do IPTU: na capital paulista, imóvel atingido por enchente pode ficar isento no ano seguinte, até R$ 20 mil.
Se a água entrou na sua casa, a primeira preocupação é a família e o que dá para salvar. O resto pode esperar alguns dias. Mas algumas provas somem quando a água baixa, e é por isso que vale ler este post antes de jogar fora o sofá estragado.
Minha casa alagou. Quem paga o prejuízo?
Depende de por que a água entrou. E aqui é preciso ser honesto: nem toda enchente gera indenização. Chuva forte, sozinha, não torna ninguém culpado.
O que pode existir são quatro caminhos, e eles não se excluem:
| Caminho | Quando funciona | Base |
|---|---|---|
| Seguro residencial | Se a apólice tem cobertura de alagamento contratada | Contrato de seguro; orientação da Susep |
| Seguro do financiamento habitacional | Imóvel financiado pelo Sistema Financeiro de Habitação | Cobertura obrigatória de inundação e alagamento, segundo a Susep |
| Isenção de IPTU (capital paulista) | Imóvel edificado com dano causado pela enchente | Lei municipal nº 14.493/2007, alterada pela Lei nº 17.759/2022 |
| Indenização do poder público | Quando há prova de falha concreta: obra de drenagem, bueiro, galeria, alerta | Constituição Federal, art. 37, § 6º |
A prefeitura tem que indenizar?
Pode ter, mas não automaticamente. A defesa mais comum do município é dizer que a chuva foi fora do normal, um evento que ninguém conseguiria evitar. E às vezes é mesmo.
A Constituição diz que o poder público responde pelos danos que seus agentes causarem a terceiros (art. 37, § 6º). Quando o problema é o que a prefeitura deixou de fazer, o Supremo Tribunal Federal exige mais. No Tema 366 da repercussão geral, julgado num caso de fogos de artifício, o STF disse que a responsabilidade do Estado depende da violação de um dever jurídico específico de agir, como quando o poder público conhecia a irregularidade e não agiu.
Traduzindo para a enchente: a pergunta não é “choveu muito?”, e sim “a prefeitura sabia de um problema concreto e não resolveu?”. Alguns exemplos do que pesa:
- Bueiro ou galeria entupida com reclamação registrada antes da chuva.
- Obra de drenagem prometida, iniciada e parada.
- Rua que alaga toda chuva, com histórico documentado e nenhuma providência.
- Área de risco conhecida sem monitoramento nem alerta à população.
Esse último ponto tem base na lei nacional de proteção e defesa civil. Ela manda o município mapear as áreas de risco, fiscalizar e vedar novas ocupações nelas, emitir alertas antecipados, organizar abrigos e prover moradia temporária às famílias atingidas (art. 8º, IV, V, V-B, VIII e XVI, da Lei nº 12.608/2012).
“Art. 8º Compete aos Municípios: (…) XIII – proceder à avaliação de danos e prejuízos das áreas atingidas por desastres; (…) XVI – prover solução de moradia temporária às famílias atingidas por desastres.” (Lei nº 12.608/2012)
Na prática, isso quer dizer que protocolo de reclamação antiga é ouro. Se você ou seus vizinhos já pediram limpeza de bueiro no 156 e guardaram o número, fica difícil a prefeitura dizer que não sabia.
E no Jardim Pantanal?
O bairro tem um programa próprio, o Recupera Pantanal, feito pela prefeitura com o governo do estado. Segundo a Secretaria Municipal de Habitação, em junho de 2026 a primeira fase já tinha atendido 698 famílias, sendo 207 com indenização e 491 com auxílio-aluguel, e a previsão é concluir essa fase até dezembro de 2026. Quem mora nas áreas incluídas nas remoções segue regras do programa, e a porta de entrada é a própria Secretaria de Habitação. Isso não substitui os outros caminhos deste post para quem perdeu móveis e objetos.
Isenção de IPTU para casa atingida por enchente
Este é o direito que quase ninguém usa. Na cidade de São Paulo, a Lei nº 14.493/2007 permite isenção ou remissão do IPTU para imóvel edificado atingido por enchente ou alagamento. Segundo a Secretaria Municipal da Fazenda:
- O benefício vale para o IPTU do ano seguinte ao da enchente.
- O limite é de R$ 20 mil de imposto por ano e por imóvel.
- Entram danos físicos ao imóvel, às instalações elétricas ou hidráulicas e também a destruição de alimentos, móveis e eletrodomésticos.
- A Subprefeitura manda a lista de imóveis atingidos à Fazenda. Relatório enviado até 30 de novembro suspende a cobrança no ano seguinte.
A Lei nº 17.759/2022 simplificou o caminho. Quando a prefeitura publica um decreto de situação de emergência delimitando a área, presume-se que os imóveis ali foram danificados, sem vistoria casa a casa (art. 3º-C). Até a manhã de 15/09/2026, não localizamos decreto desse tipo para a capital por causa das chuvas de setembro.
Sem decreto, ou se o seu imóvel ficou fora da lista, você mesmo pode pedir a inclusão à Subprefeitura, e o pedido pode ser feito pelo Portal SP156 (art. 3º, §§ 4º e 6º, da Lei nº 14.493/2007).
“§ 4º O contribuinte que possuir imóvel atingido por enchente ou alagamento não constante do relatório a que se refere o caput deste artigo poderá requerer à Subprefeitura sua inclusão em relatório posterior.” (Lei municipal nº 14.493/2007, incluído pela Lei nº 17.759/2022)
Mora de aluguel? Segundo a Fazenda, o pedido pode ser feito pelo dono ou pelo inquilino, desde que o inquilino tenha procuração específica para isso. Em condomínio, a isenção das áreas comuns é limitada a R$ 20 mil no total e dividida entre as unidades pela fração ideal. A unidade que teve dano próprio pode pedir separado.
Mora em outra cidade? Essa regra é da capital paulista. Vários municípios têm lei parecida, mas cada um tem a sua. Pergunte na secretaria de finanças da sua prefeitura.
O seguro cobre enchente?
Só se a cobertura estiver na apólice. A Superintendência de Seguros Privados (Susep) lista o alagamento entre as coberturas oferecidas no seguro residencial, mas cada contrato diz o que foi contratado. Leia a apólice procurando as palavras alagamento e inundação, e confira também a lista de riscos excluídos.
Dois casos merecem atenção especial:
- Casa financiada. Segundo a Susep, o seguro habitacional de imóvel financiado pelo Sistema Financeiro de Habitação obrigatoriamente cobre danos físicos ao imóvel por inundação ou alagamento, ainda que causados por chuva. Muita gente paga esse seguro dentro da parcela e nem sabe. Ligue para o banco do financiamento e peça a abertura do sinistro.
- Carro alagado. O seguro de automóvel pode incluir alagamento, a depender da cobertura contratada. Veja também o que a seguradora pode fazer em perda total.
Não sabe se tem seguro? A Susep informa que a pessoa física pode consultar os seguros em seu nome no Sistema de Consulta de Seguros, com a conta gov.br. Se a seguradora negar, reclame no Consumidor.gov.br e veja o que fazer quando a seguradora nega o sinistro.
Moro de aluguel e a casa ficou sem condições. E agora?
A Lei do Inquilinato obriga o dono a garantir o uso pacífico do imóvel e a responder pelos defeitos anteriores à locação (art. 22, II e IV). Se a casa sempre alagou por um problema de construção que ele conhecia, isso conta.
E quando o imóvel precisa de reparo urgente, a lei dá uma regra de prazo bem clara:
“Art. 26. Necessitando o imóvel de reparos urgentes, cuja realização incumba ao locador, o locatário é obrigado a consenti-los. Parágrafo único. Se os reparos durarem mais de dez dias, o locatário terá direito ao abatimento do aluguel, proporcional ao período excedente; se mais de trinta dias, poderá resilir o contrato.” (Lei nº 8.245/1991)
Em outras palavras: reparo de mais de 10 dias dá desconto no aluguel, e mais de 30 dias permite sair do contrato. Os seus móveis e objetos são prejuízo seu, que você pode incluir em eventual pedido contra quem tiver responsabilidade. Avise o dono por escrito, com fotos.
Faltei ao trabalho por causa da enchente. Podem descontar?
A lei não obriga a empresa a abonar. Chuva e alagamento não estão entre as faltas justificadas do art. 473 da CLT. O que muita empresa faz é abonar por conta própria, compensar em banco de horas ou liberar trabalho remoto. Vale pedir por escrito, com foto da rua alagada. Detalhes em faltas justificadas: os casos em que a lei proíbe o desconto.
Dá para sacar o FGTS?
Só se houver situação de emergência ou calamidade pública reconhecida pelo governo federal e você morar na área atingida. A alagação na sua rua, sozinha, não libera o saque. O prazo é de 90 dias contados do reconhecimento federal. Explicamos tudo em saque-calamidade do FGTS: quem pode sacar e como pedir.
E agora, o que eu faço?
- Proteja as pessoas primeiro. Desligue a energia no quadro se a água chegou às tomadas. Em risco, Defesa Civil (199) ou bombeiros (193).
- Fotografe e filme antes de limpar. Altura da água na parede, móveis, eletrodomésticos, a rua, o bueiro. Com data. Depois que a água baixa, a prova vai embora junto.
- Não jogue fora o que estragou sem registrar. Fotografe cada item com etiqueta ou modelo visível. Guarde notas fiscais, se tiver.
- Peça vistoria da Defesa Civil e guarde o laudo. A avaliação de danos é atribuição do município (art. 8º, XIII, da Lei nº 12.608/2012).
- Registre no 156. Alagamento, bueiro entupido, lixo acumulado. Anote cada número de protocolo, inclusive os antigos.
- Acione o seguro residencial, do carro ou do financiamento. Anote o número do sinistro.
- Peça a isenção do IPTU na Subprefeitura ou no SP156 se o seu imóvel não aparecer na lista. Não deixe para dezembro.
- Some os gastos. Orçamentos de reparo, hospedagem, remédios, dias sem trabalhar. Tudo com comprovante.
Prazos e onde pedir
| O que | Prazo ou limite | Base legal |
|---|---|---|
| Cobrar indenização do município ou do estado | 5 anos | Decreto nº 20.910/1932, art. 1º |
| Cobrar indenização de particular (construtora, dono do imóvel) | 3 anos | Código Civil, art. 206, § 3º, V |
| Juizado Especial da Fazenda Pública | Causas até 60 salários mínimos (R$ 97.260 em 2026) | Lei nº 12.153/2009, art. 2º |
| Isenção de IPTU na capital paulista | Relatório da Subprefeitura até 30/11 suspende a cobrança do ano seguinte | Lei municipal nº 14.493/2007, art. 3º-A |
| Saque-calamidade do FGTS | 90 dias após o reconhecimento federal | Lei nº 8.036/1990, art. 20, XVI |
Perguntas frequentes
A prefeitura diz que a chuva foi recorde. Então não tenho direito a nada?
Chuva excepcional é argumento de defesa, não sentença. Se havia falha concreta conhecida, como bueiro entupido reclamado ou obra de drenagem parada, a discussão continua. E os caminhos do seguro e do IPTU não dependem de culpa de ninguém.
Perdi a geladeira e o sofá. O IPTU cobre isso?
O IPTU não paga o sofá. Mas, na capital paulista, a Fazenda considera a destruição de móveis e eletrodomésticos como dano que permite a isenção do imposto do ano seguinte, até R$ 20 mil. É uma forma de recompor parte do prejuízo.
Meu imóvel é alugado. Quem pede a isenção do IPTU?
O dono pede. O inquilino também pode, mas precisa de procuração específica do proprietário para isso, segundo a Secretaria Municipal da Fazenda.
O muro do vizinho caiu na minha casa com a chuva. Quem paga?
Aí a lógica é a de quem tinha o dever de conservar. Veja obra do vizinho rachou ou derrubou sua casa: quem paga e árvore caiu no carro ou na casa.
Perdi meus documentos na enchente. E agora?
Registre a perda e peça a segunda via no órgão emissor de cada documento. Guarde o comprovante dos gastos: eles entram na soma do prejuízo.
Preciso de advogado para pedir a isenção do IPTU ou acionar o seguro?
Não. Os dois pedidos são feitos por você, direto na Subprefeitura e na seguradora. A orientação jurídica passa a fazer diferença quando o seguro nega ou quando existe prova de falha do poder público.
Quando vale procurar ajuda
Perdeu pouca coisa e tem seguro com cobertura? Na maioria das vezes, resolve direto. Quando a perda é grande, a casa ficou inabitável, o seguro negou ou há histórico de reclamações ignoradas pela prefeitura, a estratégia muda, e a prova reunida nos primeiros dias pesa muito. Nesses casos, compensa conversar com um advogado de confiança. Leve fotos, protocolos, laudo da Defesa Civil e a apólice. Ninguém pode garantir resultado, mas dá para saber se o pedido tem força.
Base legal
- Constituição Federal, art. 37, § 6º: responsabilidade do poder público por danos a terceiros.
- STF, Tema 366 da repercussão geral (RE 136.861): responsabilidade do Estado por omissão exige violação de dever específico de agir.
- Lei nº 12.608/2012, art. 8º: deveres do município em proteção e defesa civil.
- Lei nº 8.245/1991, arts. 22, II e IV, e 26: deveres do locador e reparos urgentes.
- Consolidação das Leis do Trabalho, art. 473: faltas justificadas.
- Lei nº 8.036/1990, art. 20, XVI: saque do FGTS por desastre natural.
- Decreto nº 20.910/1932, art. 1º; Código Civil, art. 206, § 3º, V: prazos de prescrição.
- Lei nº 12.153/2009, art. 2º: Juizado Especial da Fazenda Pública.
- Lei do Município de São Paulo nº 14.493/2007, com as alterações da Lei nº 17.759/2022: isenção de IPTU para imóveis atingidos por enchentes.
Fontes
- g1, 15/09/2026: Jardim Pantanal entra no 4º dia seguido de alagamentos; água invade casas na Zona Leste de SP.
- Prefeitura de São Paulo, Secretaria Municipal da Fazenda: Imóveis afetados por enchentes (Benefício Fiscal).
- Prefeitura de São Paulo, Catálogo de Legislação Municipal: Lei nº 17.759, de 15 de março de 2022.
- Prefeitura de São Paulo, Secretaria Municipal de Habitação, 26/06/2026: Prefeitura avança com intervenções para solucionar histórico de enchentes no Jardim Pantanal.
- Susep: Seguro Residencial; e orientação sobre coberturas de seguros acionáveis em enchentes (10/05/2024).
- Planalto: Constituição Federal, Consolidação das Leis do Trabalho, Lei nº 8.036/1990, Lei nº 12.608/2012, Lei nº 8.245/1991, Lei nº 12.153/2009 e Decreto nº 20.910/1932.