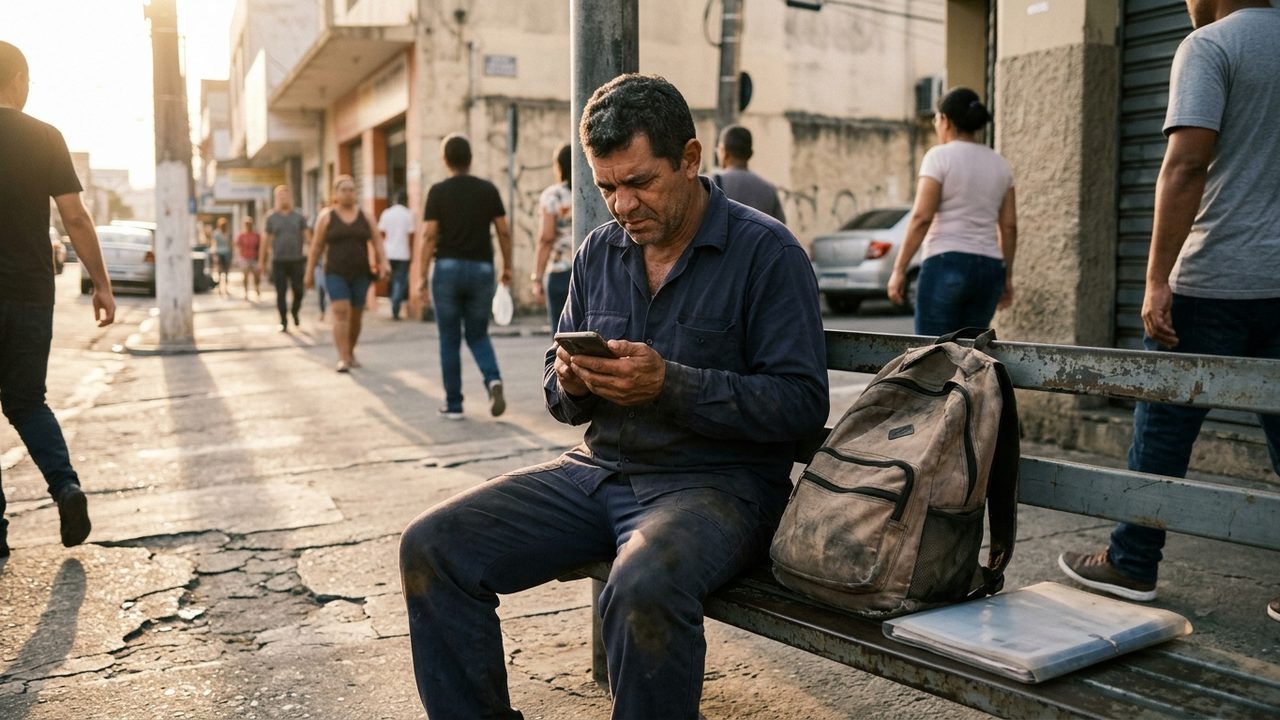
Atualizado em 15/09/2026. A Polícia Civil do Rio de Janeiro fez nesta terça-feira (15) uma operação contra o golpe da falsa redução de juros de empréstimo. Segundo reportagem do g1, os suspeitos usavam uma empresa de consultoria para atrair principalmente quem já tinha consignado. Uma das vítimas procurou a empresa para baixar a parcela, entregou documentos e fez uma biometria facial. Depois descobriu um financiamento de R$ 80 mil para a compra de um carro que ela diz nunca ter autorizado, com as parcelas saindo da conta dela. Houve buscas em seis endereços no Rio, em Niterói e em São Gonçalo.
Se você caiu numa conversa parecida, não adianta se culpar. O roteiro é feito para parecer um serviço sério, e quem tem parcela pesando no orçamento quer mesmo acreditar numa saída. Este post explica como o golpe funciona, como é a redução de juros de verdade e o que fazer agora para travar o estrago.
Como funciona o golpe da redução de juros
O golpe muda de roupa, mas a espinha é quase sempre a mesma:
- A oferta chega. Por ligação, WhatsApp, anúncio ou indicação. A promessa é reduzir a parcela, “trocar a dívida por uma mais barata” ou “revisar os juros abusivos”.
- Pedem documentos. RG ou CNH, comprovante de residência, contracheque ou extrato do benefício.
- Pedem o seu rosto. Uma selfie “para cadastro”, uma videochamada “para confirmar identidade” ou até um encontro presencial para tirar foto. No caso do Rio, a delegada contou ao g1 que as vítimas eram induzidas a gravar chamadas de vídeo.
- Com isso, contratam em seu nome. Um empréstimo novo, um refinanciamento que libera dinheiro, um cartão consignado ou, como no caso investigado, o financiamento de um carro.
- O dinheiro some. Ou vai direto para terceiros, ou cai na sua conta e alguém pede que você “devolva a diferença” por Pix ou boleto.
Na prática, a selfie que você achou que era um cadastro vira a “assinatura” de um contrato que você nunca leu.
Reduzir juros existe. Só não funciona desse jeito
Trocar uma dívida cara por uma mais barata tem nome: portabilidade de crédito. É um direito seu, regulado pelo Conselho Monetário Nacional na Resolução CMN nº 5.057/2022. E as regras dela ajudam a desmontar o golpe.
Primeiro, quem faz a portabilidade são os dois bancos, por sistema eletrônico. Você pede ao banco novo, ele paga o antigo e a dívida muda de endereço. Segundo, o valor e o prazo no banco novo não podem ser maiores que o saldo devedor e o prazo que faltam no contrato antigo (art. 6º; o limite de prazo só deixa de valer se a dívida mudar de modalidade). Ou seja, portabilidade não coloca dinheiro novo na sua mão. Se “reduzir os juros” veio junto com um valor extra liberado, aquilo é outra operação.
E, terceiro, o custo não é seu:
“Os custos relacionados à troca de informações e à transferência de recursos entre as instituições proponente e credora original não podem ser repassados ao devedor.” (Resolução CMN nº 5.057/2022, art. 15)
Se a parcela no banco novo for maior que a antiga, o banco precisa da sua concordância formal e específica com esse aumento (art. 6º, § 1º). Nada disso passa por uma consultoria que cobra taxa.
| Ponto | Portabilidade de verdade | Sinal de golpe |
|---|---|---|
| Quem faz | Você pede a um banco ou financeira autorizada pelo Banco Central | “Consultoria” ou “assessoria” que resolve tudo por você |
| Custo | Custo da troca entre bancos não pode ser repassado a você | Taxa antecipada, “honorário” ou “valor para liberar” |
| Dinheiro extra | Não há: o valor não pode passar do saldo devedor | “Você ainda sai com um dinheiro na conta” |
| Confirmação | Nos canais do próprio banco e, no INSS, no Meu INSS | Selfie por WhatsApp, videochamada ou foto num encontro |
| Devolução | Nunca pedem para você transferir dinheiro a terceiros | “Caiu um valor por engano, devolve por Pix” |
Vale um detalhe sobre intermediário. Correspondente bancário existe e é legal. Mas a regra do Banco Central proíbe cobrar do cliente atendido pelo correspondente tarifa, comissão ou qualquer outra remuneração pelo produto do banco, fora as tarifas da tabela oficial da instituição (Resolução CMN nº 4.935/2021, art. 11, I). Pediram “taxa de serviço” para baixar seus juros? Pare ali.
Quem é aposentado ou pensionista ainda tem outra referência: o consignado do INSS tem teto de juros. Saber quanto você paga hoje ajuda a perceber quando a “economia” prometida é boa demais.
Sinais de que é golpe
- A oferta veio sem você pedir, e a pessoa já sabia do seu empréstimo.
- Pedem selfie, vídeo ou foto do seu rosto fora do aplicativo oficial do banco ou do Meu INSS.
- Pedem senha, código recebido por SMS ou acesso ao seu gov.br.
- Cobram qualquer valor antes de a dívida mudar de banco.
- Pressionam: “a condição vale só hoje”, “não comenta com o gerente”.
- Não sabem dizer qual banco vai ficar com a sua dívida nem mandam proposta com Custo Efetivo Total.
- Um dinheiro “cai por engano” na sua conta e logo pedem a devolução para outra pessoa.
E agora, o que eu faço?
- Corte o contato. Não mande mais documento, foto ou vídeo. Troque a senha do gov.br e a do aplicativo do banco, e ative a verificação em duas etapas.
- Descubra tudo que foi feito no seu nome. No Meu BC (Registrato), o Banco Central mostra de graça os empréstimos e as contas ligados ao seu CPF. Aposentado e pensionista devem abrir também o extrato de empréstimos no Meu INSS. Se houve financiamento de veículo, peça ao Detran do seu estado a consulta de veículos registrados no seu CPF.
- Registre o boletim de ocorrência. Leve o nome da empresa, os números de telefone, as conversas e os comprovantes. Desde maio de 2026, o estelionato não depende mais de representação da vítima para o caso andar, como explicamos no post sobre a nova lei de golpes.
- Conteste no INSS, se for consignado de benefício. A lei garante que o beneficiário seja informado da contratação e possa contestá-la pelos canais do INSS: Meu INSS ou telefone 135.
- Acione cada banco por escrito. No SAC e depois na ouvidoria, registre que não reconhece o contrato e peça duas coisas: a suspensão dos descontos enquanto analisam e a cópia de tudo que foi usado para contratar (contrato, selfie, geolocalização, IP, aparelho, gravações). Anote os protocolos.
- Não mexa no dinheiro que caiu na sua conta. Se entrou um valor que você não pediu, não gaste e não transfira para ninguém. Informe o banco e peça orientação formal sobre como devolver à própria instituição.
- Reclame nos canais públicos. Banco Central, consumidor.gov.br e Procon. Não devolvem dinheiro sozinhos, mas criam registro e costumam apressar a resposta.
- Se o banco não resolver, procure orientação. Com o contrato na mão, dá para avaliar o pedido de cancelamento, a devolução do que foi descontado e se cabe indenização.
Se abriram contas ou cartões com o seu rosto sem nenhuma participação sua, o caminho é parecido e está detalhado no post sobre o golpe do sósia.
Eu mesmo fiz a selfie. O banco ainda responde?
Essa é a dúvida que mais pesa, e a resposta honesta é: pode responder, mas depende do caso. Ter feito a biometria enganado não é o mesmo que ter concordado com um financiamento de carro.
O Código de Defesa do Consumidor diz que o banco responde pelo serviço defeituoso independentemente de culpa (art. 14). Ele só se livra se provar que o defeito não existiu ou que a culpa foi exclusiva do consumidor ou de terceiro (art. 14, § 3º). A Súmula 479 do STJ vai na mesma linha: o banco responde por fraudes de terceiros ligadas às operações bancárias.
Mas o STJ olha o caso concreto. No golpe da falsa central, a Terceira Turma já negou indenização quando a própria vítima fez operações compatíveis com o seu perfil (REsp 2.209.868) e já condenou bancos que deixaram passar operações fora do padrão da conta (REsp 2.222.059 e 2.229.519). Um financiamento de R$ 80 mil que destoa do histórico do cliente é o tipo de fato que entra nessa conta.
Quem tem que provar que o contrato é seu?
Em contrato com assinatura, o STJ fixou em recurso repetitivo que, se o cliente contesta a assinatura, o ônus é do banco:
“Na hipótese em que o consumidor/autor impugnar a autenticidade da assinatura constante em contrato bancário juntado ao processo pela instituição financeira, caberá a esta o ônus de provar a autenticidade (CPC, arts. 6º, 369 e 429, II).” (STJ, Tema Repetitivo 1.061)
A tese fala de assinatura. No contrato digital, a discussão costuma ser sobre a prova técnica da autenticação: de onde veio o acesso, em que aparelho, com qual selfie, se houve checagem de que era mesmo você naquele momento. Por isso o pedido de cópia do passo 5 é tão importante. E o CDC permite ao juiz inverter o ônus da prova a favor do consumidor quando a alegação é verossímil (art. 6º, VIII).
No consignado do INSS, a lei ficou mais dura
Desde a Lei nº 15.327/2026, o benefício do INSS nasce travado para consignado. O desbloqueio exige autorização pessoal com duas camadas:
“Todos os benefícios são bloqueados para descontos relativos às operações de que trata o inciso VI do caput deste artigo e somente serão desbloqueados se houver autorização prévia, pessoal e específica por parte do beneficiário, mediante termo de autorização autenticado, exclusivamente, por meio de: I. biometria, com reconhecimento facial ou impressão digital; e II. assinatura eletrônica qualificada […] ou autenticação de múltiplos fatores.” (Lei nº 8.213/1991, art. 115, § 9º)
A mesma lei diz que, depois de cada contratação, o benefício volta a ser bloqueado (§ 12) e que é proibido contratar ou desbloquear por procuração ou central telefônica (§ 13). Em outras palavras: biometria sozinha não basta para o consignado do INSS. Se só o seu rosto foi usado, vale perguntar qual foi a segunda camada e quem a validou. Os detalhes de como a autorização funciona no aplicativo estão no post sobre o consignado do INSS e a biometria.
E quem aplicou o golpe?
Responde por crime. O Código Penal prevê pena de 4 a 8 anos de reclusão, e multa, para a fraude eletrônica: o estelionato cometido com informações fornecidas pela vítima enganada por rede social, telefone ou outro meio parecido (art. 171, § 2º-A). A pena aumenta de um terço ao dobro se a vítima for idosa ou vulnerável (art. 171, § 4º). A punição do golpista, porém, não devolve o seu dinheiro. Para isso, o caminho é o banco e, se preciso, a Justiça.
Perguntas frequentes
Consultoria pode cobrar para baixar os juros do meu empréstimo?
Uma assessoria até pode existir, mas desconfie de qualquer cobrança antecipada. A portabilidade é pedida direto ao banco, o custo da troca entre bancos não pode ser repassado a você e o correspondente bancário não pode cobrar comissão pelo produto do banco. Na dúvida, procure o banco que você escolheu pelos canais oficiais dele.
Fiz uma videochamada com a “consultoria”. Corro risco?
Pode ser que sim, porque a imagem pode ser usada em cadastro de biometria. Não espere aparecer desconto: consulte o Meu BC e, se tiver benefício, o Meu INSS nos próximos dias, e registre boletim de ocorrência contando o que aconteceu.
Caiu um dinheiro na minha conta e pediram para devolver por Pix. Devolvo?
Não para a pessoa que pediu. Esse é um dos jeitos de o golpe tirar o dinheiro de você e deixar a dívida no seu nome. Avise o banco e peça, por escrito, como devolver à própria instituição.
Os descontos já começaram. Posso simplesmente parar de pagar?
Parar por conta própria pode gerar cobrança e negativação enquanto o caso não é resolvido. O caminho mais seguro é contestar formalmente, pedir a suspensão ao banco e, se ele negar, buscar orientação sobre um pedido urgente na Justiça.
Portabilidade pode aumentar o valor que eu devo?
Não. Pela regra do Conselho Monetário Nacional, o valor no banco novo não pode passar do saldo devedor do contrato antigo. O que pode acontecer é a parcela subir, e aí o banco precisa da sua concordância formal e específica.
O banco negativou meu nome por uma dívida que eu não fiz. O que faço?
Conteste a dívida no banco, com o boletim de ocorrência, e peça a correção ao cadastro. O CDC dá direito à correção de dado inexato (art. 43, § 3º). Veja também o post sobre nome no SPC e Serasa.
Quando vale procurar ajuda
Se o banco reconheceu a fraude e cancelou tudo, ótimo. Quando ele nega, mantém os descontos ou o valor é alto, como um financiamento de carro, a prova reunida nos primeiros dias pesa muito. Nesses casos, compensa conversar com um advogado de confiança. Leve o boletim de ocorrência, os protocolos, as conversas com a “consultoria” e os relatórios do Meu BC e do Meu INSS. Ninguém pode garantir resultado, mas dá para saber se o pedido tem força.
Base legal
- Código de Defesa do Consumidor (Lei nº 8.078/1990), arts. 6º, VIII, 14 e 43, § 3º.
- Lei nº 8.213/1991, art. 115, §§ 9º, 10, 12 e 13, incluídos pela Lei nº 15.327/2026: bloqueio e desbloqueio do benefício para consignado.
- Código Penal, art. 171, §§ 2º-A e 4º, e revogação do § 5º pela Lei nº 15.397/2026.
- Resolução CMN nº 5.057/2022, arts. 2º, 6º e 15: portabilidade de crédito.
- Resolução CMN nº 4.935/2021, art. 11, I: vedação de cobrança de clientes atendidos por correspondente.
- STJ, Tema Repetitivo 1.061: ônus do banco de provar a autenticidade da assinatura contestada.
- STJ, Súmula 479; REsp 2.209.868; REsp 2.222.059 e REsp 2.229.519.
Fontes
- g1, 15/09/2026: Golpe do financiamento: Polícia faz operação contra fraude no RJ.
- Planalto: Lei nº 8.213/1991 e Código Penal (textos compilados).
- Banco Central do Brasil, busca de normas: Resolução CMN nº 5.057/2022 e Resolução CMN nº 4.935/2021.
- STJ, Precedentes Qualificados: Tema Repetitivo 1.061.